
Hace unas semanas un miembro de El Club del Dinero compartió algo que me pareció muy honesto: los datos de los meses en los que más dinero ha perdido en bolsa.
Durante el COVID, la caída fue brutal en porcentaje, cerca de un -10% en un mes. Pero en euros apenas lo notó, porque todavía tenía poco capital acumulado, se había descapitalizado para comprarse su piso. En cambio, en la corrección de marzo de este año, con la guerra de Irán y el petróleo disparado, la bajada fue menor en porcentaje y sin embargo perdió mucho más dinero. Simplemente porque ahora tiene mucho más invertido.
Me vi reflejado al leerlo, porque me pasa lo mismo. Yo empecé a invertir fuerte en fondos indexados en plena caída de 2022, y no me quitó el sueño: era mi primera vez y aquello representaba una parte pequeña de lo que tenía. Este marzo, con la que cayó, la sensación fue otra. El mismo tipo de susto, otra cifra debajo.
Y de aquí sale algo que casi nadie te cuenta cuando llevas años acumulando, porque todo el contenido de inversión está escrito para el que empieza con 200€ al mes.
Pero antes de seguir y contarte de lo que nadie te cuenta porque todos hablan a los inversores que invierten 200€/mes, quiero hablarte del patrocinador de esta edición, Balize.
Balize es un club privado de inversión inmobiliaria, pero de inmuebles y rentabilidades prime. Nada de zulos a reformar y vender con un 10% de rentabilidad, con riesgo. Balize opera únicamente con inmuebles de ticket alto, en zonas TOP, como su rentabilidad media (TIR de +15%) a través del método compra, reforma y venta.
Los últimos proyectos en el centro de Barcelona, Madrid y Sitges, han generado entre un 17 y 25% de rentabilidad anual.
Ya me dirás tú que plataforma hace eso…
Pero solo está al alcance de gente que ya tenga dinero, porque la aportación mínima es de 10.000€.
Si te interesa, regístrate con este enlace para acceder al club privado.
Llega un momento en que tu aportación mensual deja de mover la aguja.
Con 200.000€ invertidos, meter 1.000€ al mes es aportar un 0,5% de tu cartera. Si el mercado sube o baja un 2% ese mes, tu aportación desaparece dentro del ruido. La pusiste, sí, pero no se nota.
Hay un umbral que me parece útil como referencia, aunque es orientativo y me lo he marcado yo: cuando tus aportaciones de todo un año representan menos del 4% de tu cartera, ya no son el motor de tu crecimiento. Son un extra. El motor pasa a ser otra cosa.
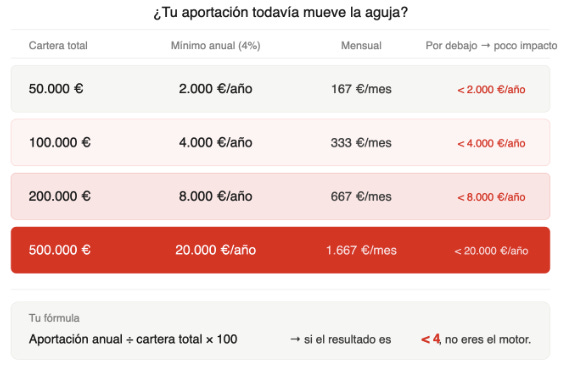
La cuenta la puedes hacer ahora mismo: aportación anual, dividida entre tu cartera total, por cien. Si sale menos de 4, estás por debajo del umbral. Con 100.000€ ese 4% son 4.000€ al año. Con 200.000€, son 8.000. Con medio millón, 20.000 al año solo para seguir siendo tú quien empuja.
Ahora mira el otro lado de la balanza. El mercado, a largo plazo, ha rentabilizado, de media, en torno a un 8-10% anual (media histórica del S&P 500, ni promesa ni garantía). Pon un 8%, por debajo de esa media, sobre esos 200.000€: son 16.000€ en un año normal. El doble de lo que tú puedes aportar estando por encima del umbral. El mercado, en un año corriente, ya te mueve más de lo que tú ahorras en doce meses currándotelo.
Y aquí viene lo que de verdad importa, porque el mercado casi nunca hace la media. En los últimos cien años, el S&P 500 ha cerrado en negativo uno de cada cuatro años, y ha subido más de un 20% en más de uno de cada tres. Aterrizar cerca de ese 8-10% de media es de lo más raro que le pides. Así que en la práctica no te mueve 16.000€ con suavidad: un buen año te regala 40.000 y uno malo te los quita. Frente a eso, tus 8.000€ de aportación son una gota.
Leído así, la pregunta que aparece es lógica: entonces, ¿para qué sigo aportando?
Sigues aportando porque tu aportación es lo único que controlas. No decides si el año va a ser un +25% o un -20%. Decides cuánto metes y, sobre todo, decides si aguantas. Y ahí está el cambio de fase que nadie te avisa: cuando empezabas, tu palanca era aportar. Metías 200€ sobre 3.000€ y de verdad movías tu cartera con tu esfuerzo. Ahora tu palanca es no hacer tonterías. Un -20% sobre 200.000€ son 40.000€ evaporados en el extracto, y la tentación de tocar algo, de parar aportaciones, de esperar “a que se aclare todo”, es enorme. Esa decisión, aguantar o no aguantar, pesa hoy en tu resultado final mil veces más que si aportas 600 u 800€ al mes.
Cambias de motor. Dejas de crecer a base de tus ahorros y empiezas a crecer, o a hundirte, a base de tu comportamiento.
El cambio real llega, como dice todo el mundo, con tus primeros 100.000€ invertidos.
Así que si haces la cuenta y te sale por debajo de 4, deja de obsesionarte con exprimir 100€ más de aportación cada mes. Ya no es ahí donde se juega tu partida. Se juega en dos sitios: en no vender cuando todo cruja, y en subir tus ingresos si quieres acelerar de verdad, porque a partir de cierto tamaño recortar gastos ya no te cambia la foto y ganar más, sí.
Eso sí, no quita que, en teoría, deberías ir aumentando tus aportaciones mensuales a medida que tu capital crece. Ese es el escenario ideal, para que esa proporción se mantenga, y que tus aportaciones sigan siendo relevantes.
Aunque hay una manera de que tu aportación recupere el peso que ha perdido, y es lo que voy a hacer yo a partir de ahora:
Esos 8.000€ al año repartidos en doce mensualidades iguales son ruido, como hemos visto. Pero esos mismos 8.000€ metidos de golpe en mitad de un -20% ya no son una gota: compran mucho más, entran cuando todo está de rebajas y sí mueven tu cartera. Así que voy a bajar mi aportación automática mensual a una base más pequeña y reservar el resto para desplegarlo con fuerza cuando el mercado corrija de verdad. En lugar de espolvorear cada mes, concentro la munición donde más rinde.
Ojo, que esto no va de dejar de invertir y sentarme encima del dinero esperando el momento perfecto. Eso es cash perdiendo valor, y nadie sabe dónde está el suelo. Va de mantener una aportación base y tener una bolsa lista para actuar rápido cuando llegue la caída, que llega siempre. No intento adivinar el techo. Solo aprovecho las rebajas cuando aparecen, que es de lo poco que el mercado tiene garantizado. Lo llamo, DCA Inteligente.
Haz tú la cuenta hoy: aportación anual entre cartera, por cien. Si te sale por debajo de 4, quizá también te toque dejar de exprimir la mensualidad y empezar a guardar munición.
Si quieres rodearte de otros inversores en bolsa, inmuebles y cripto, aprender junto a ellos, crecer y crear nuevos activos para conseguir una vida más rica en tiempo y dinero, puedes apuntarte a la lista de espera de El Club del Dinero.
Abriremos las puertas oficialmente la semana que viene, pero si estás en la lista de espera, tendrás algún beneficio 🤑
Nos vemos en unos días.

🤝 Así puedo ayudarte
Directorio - todas las plataformas y herramientas que uso para invertir (todas con algún beneficio para ti).
Curso en Indexados, ETFs, Dividendos y Bitcoin - formaciones específicas diseñadas para que en menos de dos días puedes empezar a invertir.
El Club del Dinero - el lugar perfecto si eres de esas personas que buscan algo más de la vida que un trabajo “seguro” y una pensión muy justa.
📒 Compra mi libro y desbloquea regalos exclusivos:
Crea tu vida rica es el manual de inversión y finanzas personales para dejar de buscar una libertad financiera, y empezar hoy mismo a construir una vida a tu medida, una vida que puedas disfrutar ahora, no a los 67 años.
Compra ahora y consigue estos regalos:
El capítulo secreto “Cómo empezar a emprender desde cero”
Si buscas libertad de tiempo y de movimiento, este capítulo es tu mapa inicial para crear un micronegocio online. Incluye ejercicios, ejemplos reales y acceso a asistentes IA entrenados para ayudarte a avanzar más rápido.Acceso al Curso “Invertir en Fondos Indexados desde 0”
Una formación en texto y vídeo que te enseñará todo lo necesario para invertir. Qué son, cómo funcionan, qué mirar, cómo analizarlos y en qué plataformas puedes invertir desde España.3 regalos sorpresa más, que descubrirás a través de un QR en la última página del libro.
🫶 Así puedes ayudarme:
👉 Compartir esta newsletter con un amigo o compártelo en RRSS con el botón de aquí abajo (y te llevas regalos):
👉 Darle like (el corazón de abajo).
👉 Comentar esta publicación en el botón de abajo.

Si quieres hablar conmigo, contesta a este correo, escríbeme a hola@inviertejove.es o deja un comentario con lo que necesites.
Justo en relación con lo que explicas, si es difícil no tocar nada cuando todo cae, más difícil aún es meter esa bolsa ahorrada durante un tiempo. Al final la clase es, nuevamente, la cabeza. La mentalidad que te condena o te ayuda a llegar más lejos. Por lo que he ido viendo a mi alrededor, mucho depende de qué otras fuentes de ingresos tienes y cómo de tranquilo estás en tu día a día para vivir sin necesitar estos ahorros.
Muy buen artículo, Víctor
No me lo había planteado así, es un punto de vista muy interesante, yo suelo aumentar todos los años la aportación un mínimo pero con esa visión a largo plazo de no dejar de aportar, esto último que has comentado me parece muy buena jugada, solo falta hacerlo cuando llegue el momento, que es como dices, en el papel todo parece muy bonito pero cuando ves caer tus inversiones un buen pico es cuando hace que confiar en el sistema, gracias por este artículo Víctor